PVN likmes un apgrieztā maksāšana
Latvijā ir četras PVN likmes un atsevišķs nodokļa apgrieztās maksāšanas mehānisms. Ja saprotat atšķirību starp tiem, rēķins ir pareizs jau no pirmās reizes. Šis raksts izskaidro katru likmi un to, kad piemēro apgriezto maksāšanu.
Latvijas PVN likmes
Latvijā ir četras PVN likmes:
- 21 %: standarta likme. Attiecas uz lielāko daļu preču un pakalpojumu, ko pārdod Latvijā.
- 12 %: samazinātā likme. Attiecas, piemēram, uz zālēm un medicīnas ierīcēm, specializēto zīdaiņu pārtiku, sabiedrisko transportu Latvijā, malku un siltumenerģiju mājsaimniecībām, kā arī uz PVN likuma 1. pielikumā minētajiem svaigajiem augļiem, ogām un dārzeņiem (Latvijai raksturīgi veidi, neatkarīgi no izcelsmes valsts; 12 % kopš 2024. gada 1. janvāra, pastāvīga likme no 2026. gada 1. janvāra). No 2026. gada 1. jūlija līdz 2027. gada 30. jūnijam 12 % likme uz laiku attiecas arī uz maizi, pienu, svaigu mājputnu gaļu un olām.
- 5 %: samazinātā likme. Attiecas uz grāmatām un preses izdevumiem, iespiestiem vai elektroniskiem, kas izdoti latviešu valodā vai citā likumā minētā valodā (piemēram, kādas ES vai EEZ valsts oficiālajā valodā).
- 0 %: nulles likme. Attiecas uz eksportu ārpus ES un iekšējo ES piegāžu darījumiem (intrakomūnāra piegāde).
Apgrieztā maksāšana nav likme
Iekšzemes nodokļa apgrieztā maksāšana attiecas uz konkrētām nozarēm, kur krāpniecības risks ir augstāks: kokmateriāli un koksnes izstrādājumi, celtniecības pakalpojumi, metāllūžņi un otrreizējās izejvielas, mobilie tālruņi, planšetdatori, portatīvie datori un integrālās shēmas, labība un tehniskās kultūras, kā arī neapstrādāti dārgmetāli.
Ja pārdodat šīm nozarēm piederošas preces vai pakalpojumus PVN maksātājam Latvijā, par PVN nomaksu atbild pircējs, nevis pārdevējs. Jūsu rēķinā jānorāda «Nodokļa apgrieztā maksāšana», un PVN summu neuzrāda.
Kā šāds rēķins izskatās katrā nozarē, kurās deklarācijas rindās to uzrāda un kā noformēt 0 % piegādes, aprakstīts sadaļā «PVN rēķini».
Fakts šādu pozīciju ieraksta ar 0 % likmi un pamatojumu «Nodokļa apgrieztā maksāšana». Rēķinā tiek norādīts šis teksts, un Peppol XML failā pozīcija nonāk apgrieztās maksāšanas kategorijā. Ja neesat pārliecināts, vai jūsu darījums ietilpst šajā kategorijā, konsultējieties ar grāmatvedi.
Kā izvēlēties pareizo likmi katrai pozīcijai
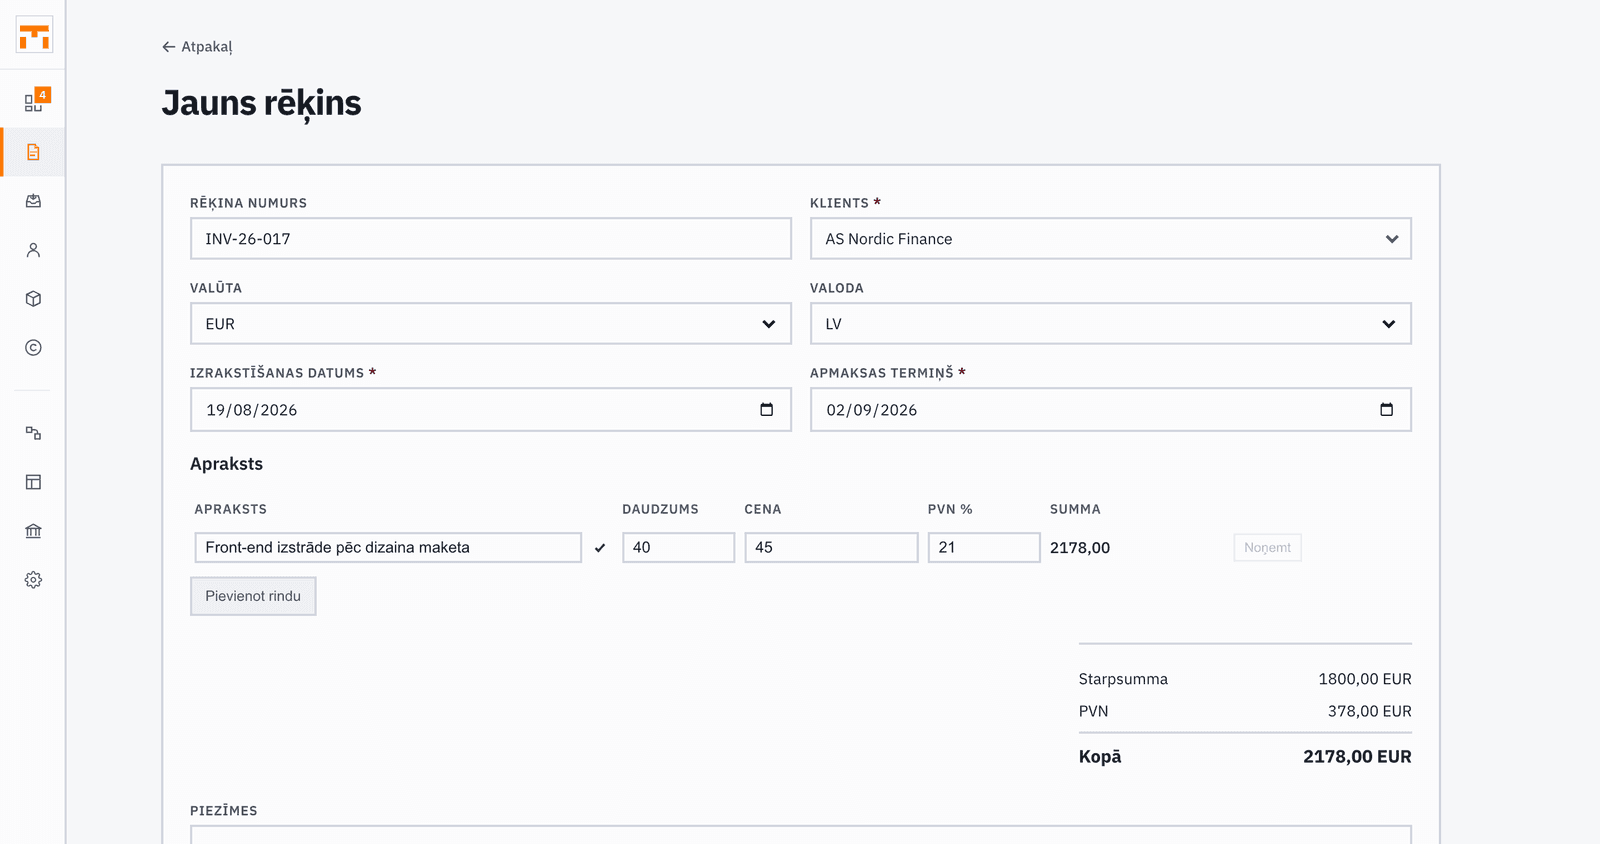
Veidojot rēķinu, katrai pozīcijai ir pieejams nolaižamais saraksts ar četrām likmēm. Ja izvēlaties 0 %, zem pozīcijas parādās pamatojuma izvēle: apgrieztā maksāšana, eksports ārpus ES, preču piegāde ES iekšienē vai atbrīvojums no PVN. Ja neesat PVN maksātājs, pozīcijas ir 0 % ar norādi, ka piegādātājs nav reģistrēts PVN maksātāju reģistrā.
Praktiski ieteikumi:
- Parastie pakalpojumi un preces: 21 %.
- Latvijai raksturīgi svaigi augļi, ogas un dārzeņi: 12 %.
- Grāmatas un prese kvalificējošā valodā: 5 %.
- Eksports ārpus ES vai preču piegāde ES reģistrētam PVN maksātājam: 0 % ar atbilstošo pamatojumu.
- Kokmateriāli, celtniecība, metāllūžņi, IT ierīces, labība, dārgmetāli: iespējama apgrieztā maksāšana (0 % ar šo pamatojumu).
Nulles likme: eksports un iekšējie ES darījumi
Nulles likmi lieto, kad preces fiziski atstāj ES teritoriju (eksports) vai kad preces pārdod reģistrētam PVN maksātājam citā ES dalībvalstī (preču piegāde ES iekšienē).
Nulles likme nenozīmē, ka darījums nav apliekams ar PVN, tas nozīmē, ka likme ir 0 %. Atšķirībā no PVN atbrīvojuma, nulles likme dod tiesības atskaitīt priekšnodokli par saistītajiem izdevumiem. Šī atšķirība ir svarīga PVN uzskaites vajadzībām.
Pakalpojumu tirdzniecības gadījumā ES iekšējos darījumos parasti piemēro pakalpojuma saņēmēja valsts noteikumus. Ja jums ir ES klienti, sīkāk konsultējieties ar grāmatvedi.